

En el marco de la Semana de la Educación Financiera, que se desarrolla del 5 al 10 de octubre, revisar la forma en que administramos nuestro dinero cobra especial relevancia, en un contexto en el que la mayoría de hogares tiene poco margen para ahorrar. Según la Encuesta Nacional de Hogares (ENAHO) del INEI, entre octubre de 2025 y marzo de 2026, el 70,3% de los peruanos señaló que su hogar apenas lograba equilibrar sus ingresos y gastos, mientras que solo el 13,7% indicó que lograba ahorrar dinero.
Frente a esta realidad, incorporar prácticas sencillas en el día a día puede ayudar a tener un mayor control sobre las finanzas, anticiparse a gastos inesperados y tomar decisiones pensando en objetivos de mediano y largo plazo.
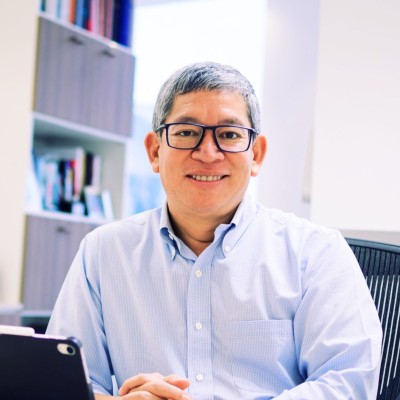
“La salud financiera no depende de grandes cambios, sino de la constancia en pequeñas decisiones. Incorporar controles simples en la rutina diaria ayuda a tomar decisiones informadas y a resguardar los objetivos de vida”, destaca César Chang, vicepresidente de Finanzas y Operaciones de AFP Integra.
En ese sentido, el ejecutivo comparte cinco hábitos que pueden ayudar a gestionar mejor las finanzas personales.
1. Mantener las fechas de pago bajo control: Tener registradas las fechas de vencimiento de servicios, tarjetas, créditos y otras obligaciones ayuda a evitar retrasos, intereses adicionales o gastos innecesarios. Utilizar recordatorios o un calendario mensual puede facilitar este seguimiento.
2. Endeudarse de acuerdo con tu capacidad real de pago: Antes de solicitar un crédito, es importante evaluar cuánto representa la cuota dentro de los ingresos mensuales. El crédito debe ser una palanca de desarrollo y no una amenaza para el presupuesto básico.
3. Comparar las alternativas antes de elegir un producto financiero: Más allá de la tasa de interés, es importante revisar las comisiones, seguros, plazos y el costo financiero total para elegir la alternativa más conveniente según las necesidades de cada persona.
4. Contar con un respaldo para los imprevistos: Una reparación, una emergencia familiar o cualquier gasto no contemplado puede alterar el presupuesto del mes. Contar con un monto destinado específicamente a este tipo de situaciones permite afrontarlas con mayor tranquilidad y reduce la necesidad de recurrir al endeudamiento.
5. Reservar espacio para tus objetivos de largo plazo: Además de atender los compromisos del presente, es recomendable pensar en las metas que requerirán varios años. Según los objetivos de cada persona, se pueden evaluar distintas alternativas de ahorro e inversión y considerar herramientas como los aportes voluntarios de la AFP para complementar la planificación hacia el futuro.
Adoptar estas prácticas de manera progresiva puede contribuir a tener un mayor control sobre el dinero, tomar decisiones informadas y construir una relación más saludable con las finanzas a lo largo del tiempo.